Kurz gesagt
Bleiben Sie bei Sachgeschenken bis 50 Euro je Person im Dezember, wenn in diesem Monat kein anderer Sachbezug anfällt. Dann bleibt das Geschenk in der Regel steuer- und sozialversicherungsfrei. Auf der Weihnachtsfeier überreicht, zählt ein Geschenk bis 60 Euro zum Freibetrag von 110 Euro für die Feier. Wählen Sie bis Mitte Oktober aus, bestellen Sie bis Anfang November, und lassen Sie das Geschenk an jeden Standort liefern statt an die Zentrale.
Ideen nach Budget
| Budget je Person | Ideen | Gut für |
|---|---|---|
| bis 10 Euro | Kerze, Tasse mit Logo, Schokolade aus der Region, Kalender | große Teams, ergänzend zu einer Feier |
| 10 bis 25 Euro | Thermobecher, Wollmütze mit Stick, Notizbuch und guter Stift, Schal | ein Geschenk für alle, gleich an jedem Standort |
| 25 bis 50 Euro | Hoodie oder Fleecejacke mit Stick, Trinkflasche und Lunchbox, Rucksack, Decke | das Geschenk, das das ganze Jahr benutzt wird |
| über 50 Euro | Jacke, Kopfhörer, Erlebnisgutschein | nur mit geklärter Steuer, siehe unten |
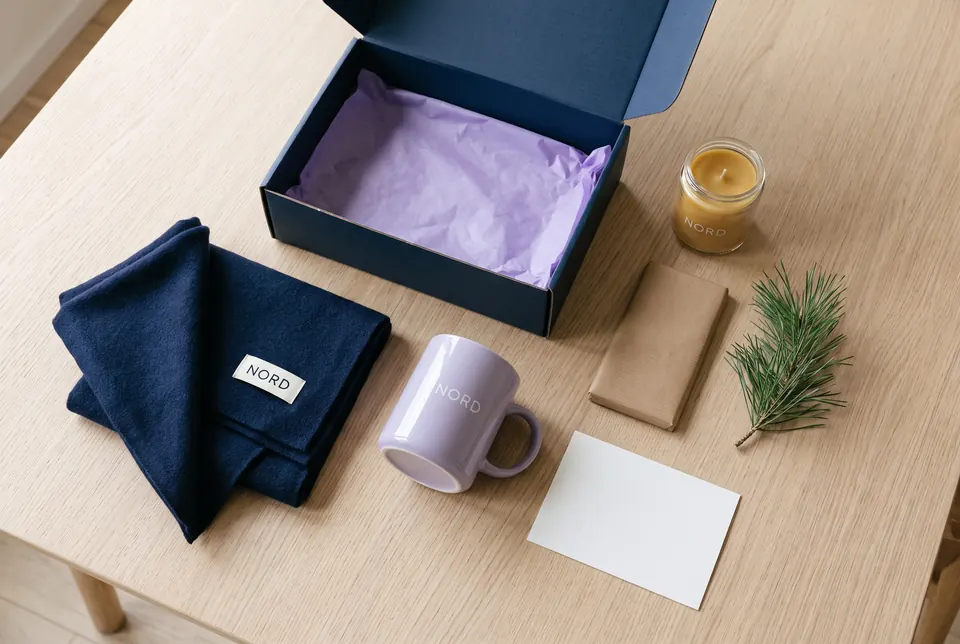
Bewährt haben sich Dinge, die man benutzt, statt Dinge, die man aufstellt. Ein Kleidungsstück in der richtigen Größe, mit kleinem, gesticktem Logo, wird getragen. Ein großer Aufdruck landet im Schrank. Eine handgeschriebene Karte der Führungskraft bleibt länger in Erinnerung als jedes Produkt.
Was gutes Mitarbeitergeschenk ausmacht
- Nützlich. Es wird im Alltag benutzt, im Büro, in der Filiale, unterwegs oder zu Hause.
- Für alle gleich. Dasselbe Geschenk für jede Person, egal an welchem Standort und in welcher Funktion. Unterschiede fallen auf.
- Dezent gebrandet. Ein kleines Logo, gestickt oder graviert. Das Geschenk soll Danke sagen, nicht werben.
- Mit Wahl. Bei Kleidung die Größe abfragen, bei Essen an Unverträglichkeiten denken, bei Alkohol eine Alternative anbieten.
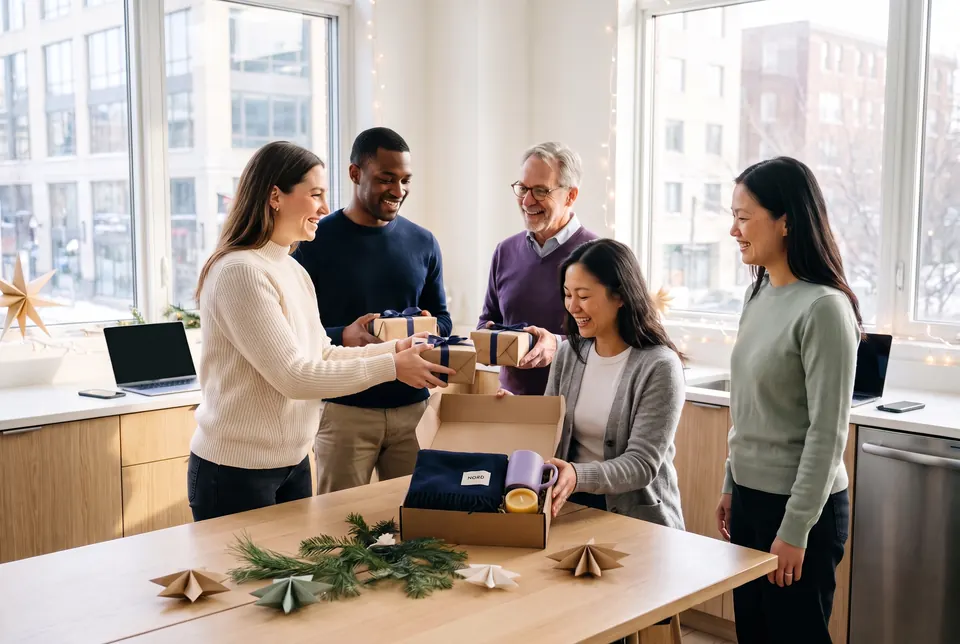
- Persönlich übergeben. Von der Führungskraft, mit ein paar Sätzen zum Jahr.
Die Steuer: drei Grenzen
Weihnachten ist nach herrschender Auffassung kein persönliches Ereignis im Sinne der Lohnsteuer-Richtlinien. Die 60-Euro-Grenze für Aufmerksamkeiten zu Geburtstag oder Hochzeit hilft deshalb in der Regel nicht. Es bleiben drei Wege:
| Weg | Grenze | Worauf achten |
|---|---|---|
| Sachbezug | 50 Euro je Person und Monat, brutto, für alle Sachbezüge zusammen (§ 8 Abs. 2 Satz 11 EStG) | Freigrenze: Ein Cent darüber, und der ganze Betrag ist steuerpflichtig. Tankgutschein oder andere Sachbezüge im Dezember zählen mit |
| Geschenk auf der Weihnachtsfeier | Geschenke bis 60 Euro zählen zu den Kosten der Feier. Freibetrag 110 Euro je Person, höchstens zwei Veranstaltungen im Jahr, wenn die Feier allen Mitarbeitenden des Betriebs oder eines Betriebsteils offensteht (§ 19 Abs. 1 Satz 1 Nr. 1a EStG) | Seit 2026 lässt sich ein Betrag über 110 Euro nur dann pauschal mit 25 Prozent versteuern, wenn die Feier allen Mitarbeitenden offensteht |
| Pauschalsteuer | 30 Prozent plus Solidaritätszuschlag und Kirchensteuer, bis 10.000 Euro je Person und Jahr (§ 37b Abs. 2 EStG) | Das Unternehmen trägt die Steuer. Für eigene Mitarbeitende fallen trotzdem Sozialversicherungsbeiträge an |
Geld und Geldwertes wie eine Überweisung sind kein Sachbezug. Gutscheine zählen nur dann als Sachbezug, wenn sie die Voraussetzungen des Zahlungsdiensteaufsichtsgesetzes erfüllen und zusätzlich zum Lohn gegeben werden. Alle Grenzen für Geschenke an Mitarbeitende, auch zu Geburtstag, Jubiläum und Onboarding, stehen im Ratgeber Mitarbeitergeschenke und Steuer. Diese Seite ersetzt keine Steuerberatung. Lassen Sie Ihr Vorgehen einmal prüfen, bevor Sie für alle bestellen.
Zeitplan
| Wann | Was |
|---|---|
| Mitte September bis Mitte Oktober | Budget je Person festlegen, Geschenk auswählen, Muster beim Händler anfordern |
| Mitte Oktober | Größen abfragen, falls Kleidung dabei ist |
| bis Anfang November | Bestellen. Veredelte Ware braucht Vorlauf, im Dezember sind Händler und Versand ausgelastet |
| Mitte November | Karten schreiben lassen, Übergabe an den Standorten planen |
| Ende November bis Anfang Dezember | Lieferung an die Standorte, Übergabe vor der Weihnachtsfeier oder dem letzten Arbeitstag |
Viele Standorte, ein Geschenk
In einem Büro verteilt jemand die Geschenke vom Stapel. Bei 30 Filialen, Außendienst und Homeoffice wird daraus ein Projekt: Größen per E-Mail einsammeln, Sammelbestellung, Pakete in der Zentrale umpacken, Einzelversand, und wer im November anfängt, wird vergessen. Leichter geht es so:
- Das Geschenk als ein Produkt. Der Händler legt das Weihnachtsgeschenk einmal an, mit Ihrem Logo und allen Größen.
- Jeder Standort bestellt für sein Team. Die Standortleitung kennt ihre Leute und ihre Größen.
- Ein Stichtag. Alle bestellen bis zum selben Datum, der Händler produziert gesammelt.
- Lieferung an den Standort. Jede Filiale bekommt ihr Paket direkt, mit Sendungsverfolgung.
Weihnachtsgeschenke mit veredel
In veredel legen Sie das Weihnachtsgeschenk mit Ihrem Händler als Produkt in Ihrem Shop an. Jeder Standort bestellt selbst für sein Team, mit Größe je Kleidungsstück und Lieferung an die eigene Adresse. Ein neues Motiv, etwa ein Wintermotiv mit Ihrem Logo, geht erst nach Ihrer Freigabe am Korrekturabzug in Produktion. Ihr Händler veredelt, liefert und stellt direkt in Rechnung, die Zentrale sieht alle Bestellungen auf einen Blick.
Häufige Fragen
Wie viel darf ein Weihnachtsgeschenk für Mitarbeitende kosten, damit es steuerfrei bleibt?
Gilt für Weihnachtsgeschenke die 60-Euro-Grenze?
Was passiert, wenn das Geschenk mehr als 50 Euro kostet?
Was sind gute Weihnachtsgeschenke für Mitarbeitende?
Wann sollte man Weihnachtsgeschenke für Mitarbeitende bestellen?
Wie bekommen Mitarbeitende an anderen Standorten ihr Geschenk?
Quellen
- § 8 Einkommensteuergesetz, Sachbezüge und 50-Euro-Freigrenze: https://www.gesetze-im-internet.de/estg/__8.html, abgerufen am 4. Oktober 2026
- § 19 Einkommensteuergesetz, Betriebsveranstaltungen: https://www.gesetze-im-internet.de/estg/__19.html, abgerufen am 6. Oktober 2026
- § 37b Einkommensteuergesetz, Pauschalierung bei Sachzuwendungen: https://www.gesetze-im-internet.de/estg/__37b.html, abgerufen am 4. Oktober 2026
- § 40 Einkommensteuergesetz, Pauschalierung bei Betriebsveranstaltungen, in der Fassung des Steueränderungsgesetzes 2025: https://www.gesetze-im-internet.de/estg/__40.html, abgerufen am 4. Oktober 2026
- R 19.6 Lohnsteuer-Richtlinien, Aufmerksamkeiten: https://lsth.bundesfinanzministerium.de/lsth/2026/A-Einkommensteuergesetz/II-Einkommen-2-24b/8-Die-einzelnen-Einkunftsarten-13-24b/d-Nichtselbstaendige-Arbeit-19-19a/Paragraf-19/r-19-6.html, abgerufen am 4. Oktober 2026
- BMF-Schreiben vom 14. Oktober 2015 zu Betriebsveranstaltungen, Lohnsteuer-Handbuch 2026, Anhang 11a: https://lsth.bundesfinanzministerium.de/lsth/2026/B-Anhaenge/Anhang-11a/inhalt.html, abgerufen am 4. Oktober 2026
 Mitarbeitergeschenke steuerfrei: welche Grenze wann gilt
 Kundengeschenke, die in Erinnerung bleiben
 Das Firmenjubiläum: Ideen, Geschenke und Merch für alle Standorte
 Die Onboarding-Box für neue Mitarbeitende